



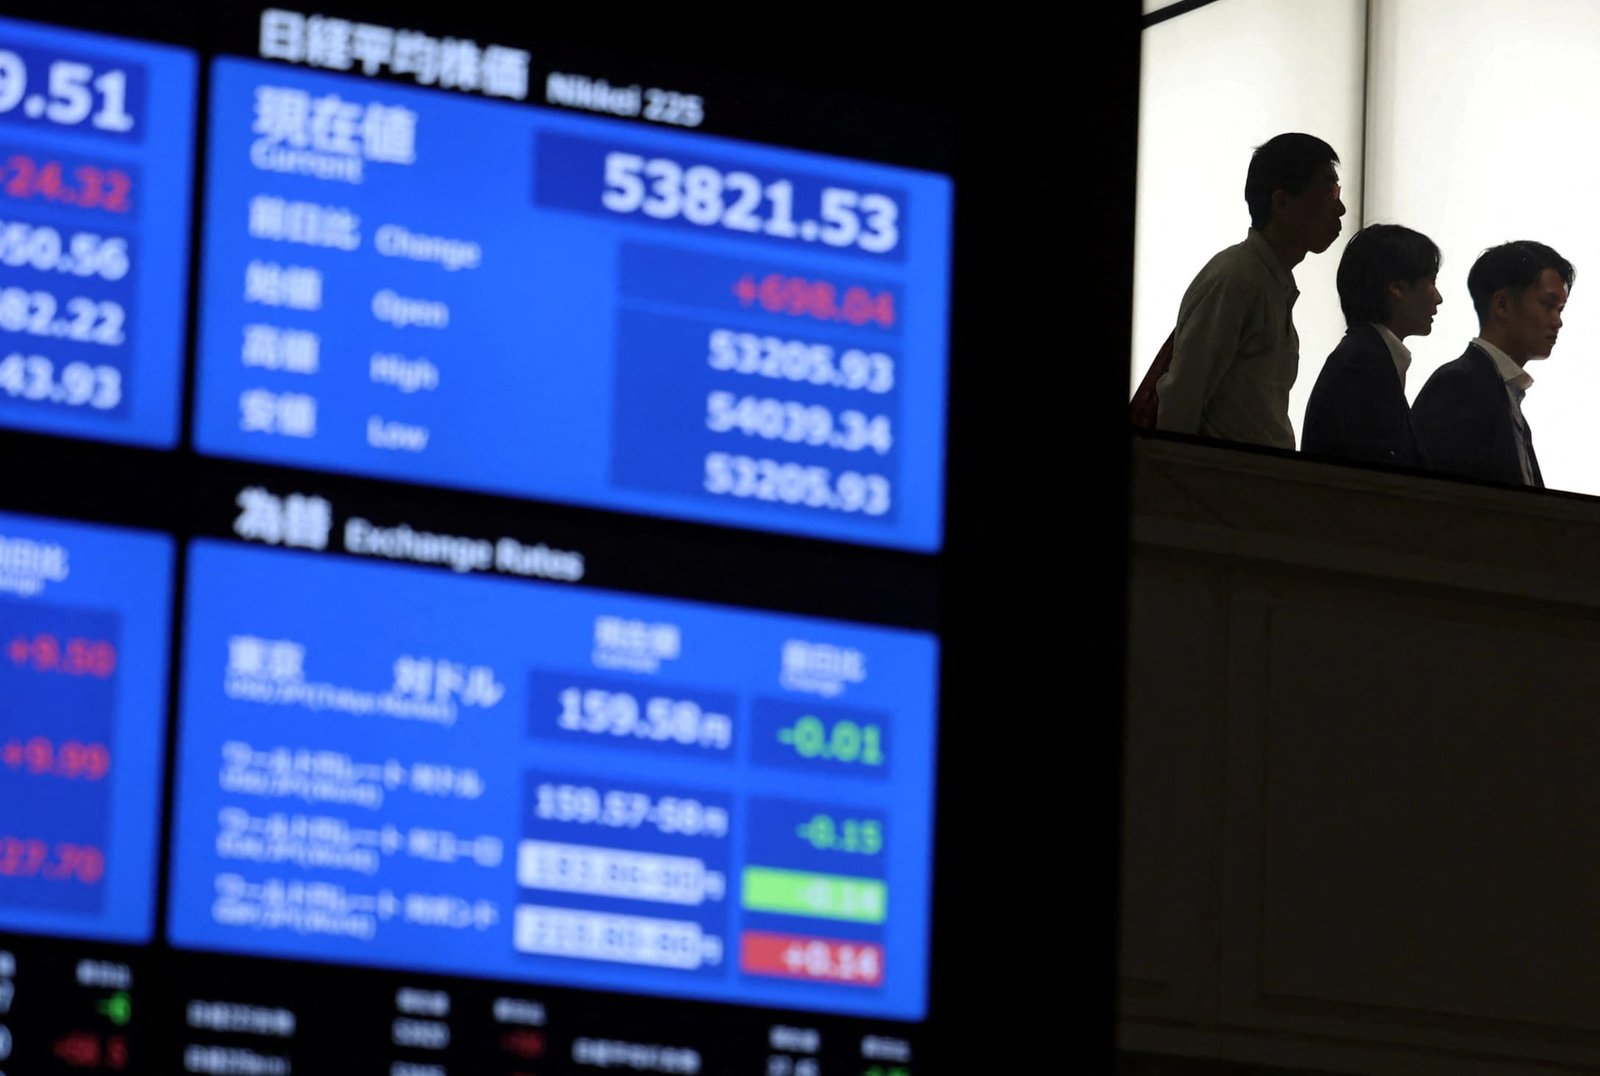
La venta de bonos eleva los costes de endeudamiento mientras la financiación fintech se concentra en grandes operaciones.
Los mercados financieros internacionales afrontan un periodo de elevada presión, marcado por la caída de los bonos gubernamentales, el aumento de los costes de endeudamiento y una mayor cautela entre los inversores. A esta situación se suma el cambio en las condiciones de financiación de las empresas tecnológicas financieras, que concentran cada vez más el capital en compañías de mayor tamaño.
Durante septiembre, la venta generalizada de bonos ha llevado los rendimientos de la deuda pública de varias de las principales economías a niveles no vistos en años. En Japón, el rendimiento del bono a diez años superó el 3 % por primera vez desde 1996, mientras que las referencias de Alemania y Francia alcanzaron sus niveles más elevados en más de una década. En Reino Unido, los costes de financiación a largo plazo llegaron a niveles que no se registraban desde finales de los años noventa.
Este escenario incrementa la presión sobre gobiernos, empresas y hogares, al encarecer el acceso al crédito. Según los datos recogidos por el Foro Económico Mundial, los rendimientos de los bonos globales alcanzaron a principios de septiembre su nivel más alto en casi dos décadas.
Paralelamente, el sector fintech presenta una evolución desigual. El informe Pulse of Fintech de KPMG sitúa en 103.100 millones de dólares la financiación mundial recibida por empresas del sector durante el primer semestre de 2026, la cifra más elevada en cuatro años. Sin embargo, el número total de operaciones descendió un 16 %, reflejando una mayor concentración del capital en compañías consolidadas.
Estados Unidos concentró la mayor parte de estos recursos, con 80.800 millones de dólares, dentro de los 86.900 millones destinados al continente americano. En comparación, EMEA recibió 11.300 millones y Asia-Pacífico 4.600 millones.
Por sectores, las empresas dedicadas a pagos captaron 44.200 millones de dólares, mientras que las herramientas de inteligencia artificial recibieron 21.400 millones. Asimismo, la infraestructura vinculada a activos digitales obtuvo 11.100 millones de dólares.
De cara a los próximos meses, los mercados deberán hacer frente a otros factores de incertidumbre, entre ellos las decisiones sobre tipos de interés de la Reserva Federal estadounidense y el Banco de Japón, los elevados niveles de deuda soberana en las economías del G7 y la evolución de los precios de la energía.
A este panorama se añaden las expectativas ante una posible salida a bolsa de Anthropic, valorada potencialmente en 100.000 millones de dólares, así como los riesgos asociados al creciente uso de deuda y crédito privado para financiar las inversiones en inteligencia artificial.
El conjunto de estos acontecimientos mantiene bajo atención a los mercados internacionales, en un contexto en el que los inversores muestran una mayor selectividad y las condiciones de financiación siguen condicionadas por la evolución de los tipos de interés, la deuda y las perspectivas de crecimiento económico.


