
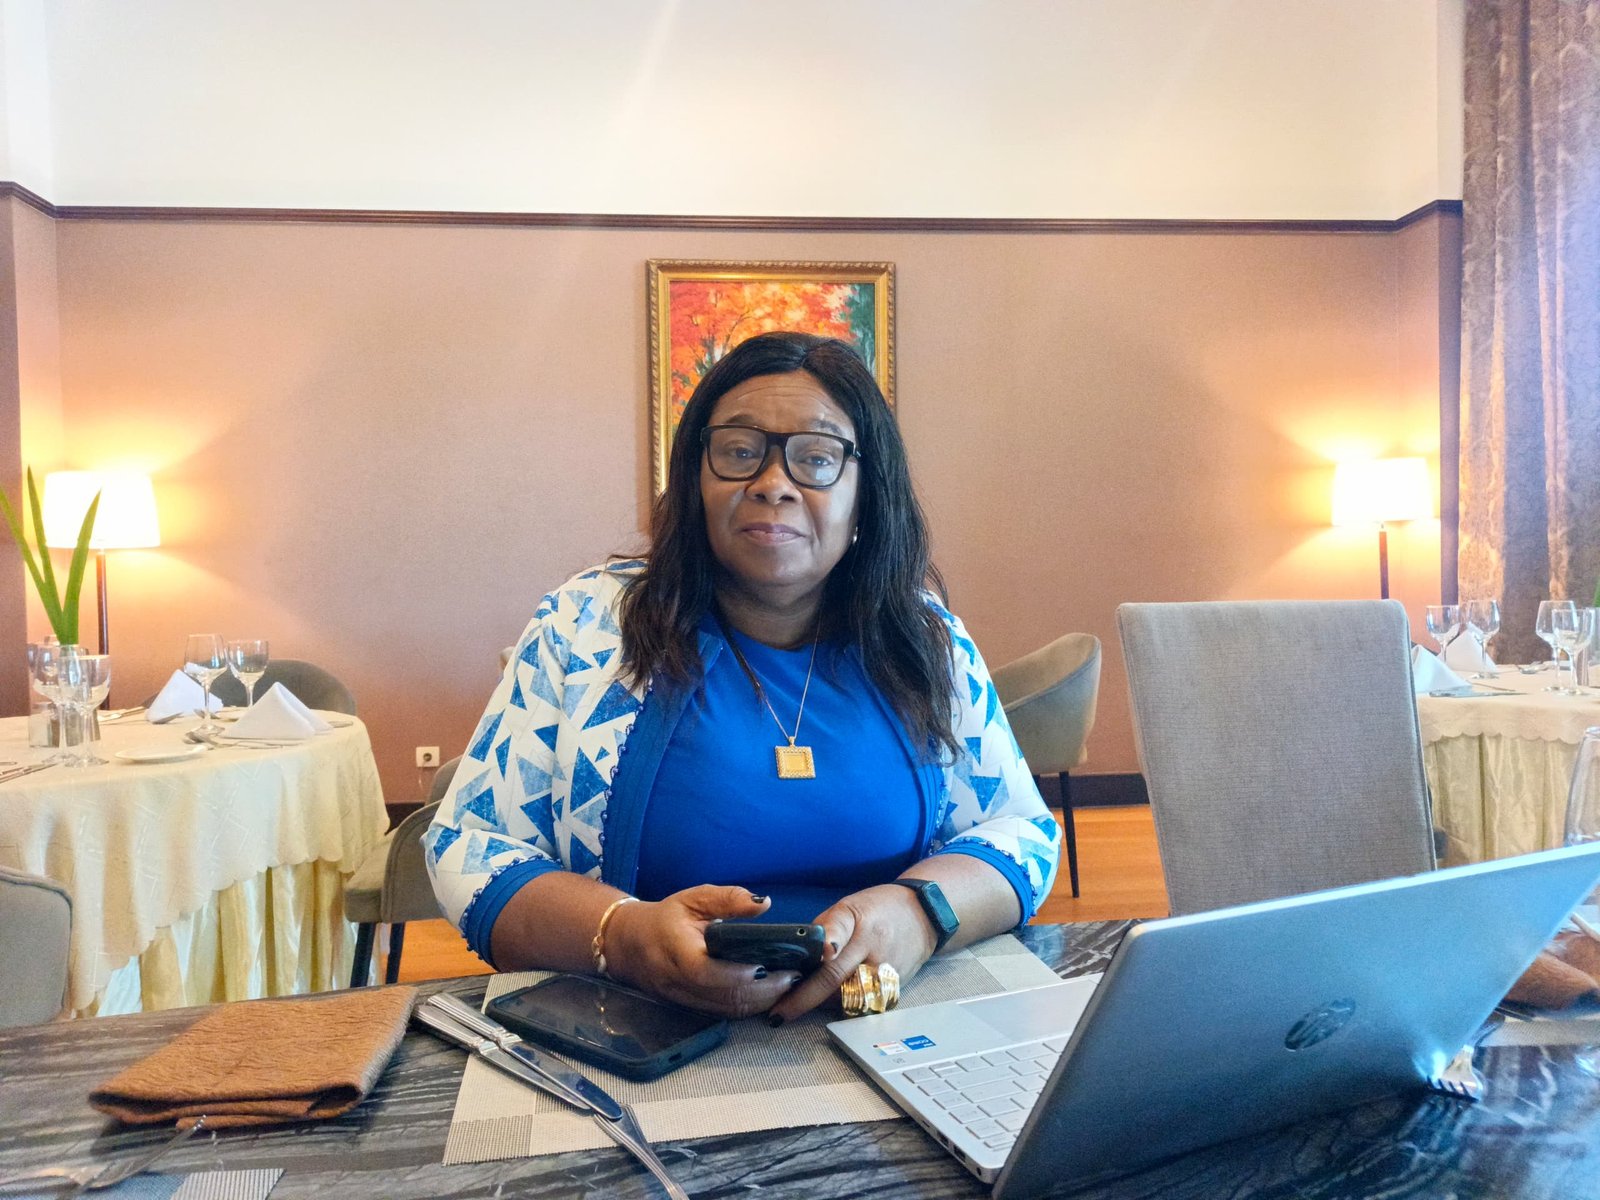
La primera mujer ecuatoguineana acreditada como experta contable por la CEMAC explica la importancia de esta profesión para la transparencia financiera y el desarrollo empresarial. Esta primera entrega de la entrevista exclusiva de EcofinEG, mantenida en el hotel Colinas, aborda su trayectoria, la formación de nuevos profesionales y los desafíos de la inversión productiva.
La trayectoria de la Dra. Ana María Ebong Uwah Galimah, experta contable diplomada, hacia la acreditación por la Comunidad Económica y Monetaria de África Central (CEMAC) comenzó con una decisión académica que, inicialmente, no estaba entre sus planes. Su primera aspiración era estudiar Medicina, una carrera que había despertado el interés de su padre, Don Vicente Ebong Uwa, y de su padrino, Gregorio Akapo. Sin embargo, su rechazo a la sangre terminó orientando su futuro hacia otra disciplina.
Fue entonces cuando recibió el consejo de su padrino, Gregorio Akapo, quien la animó a estudiar contabilidad. «Hija mía, no hay que estudiar economía o banca y finanzas, yo prefiero que estudies contabilidad», recuerda que le dijo.
Aquella recomendación marcó el inicio de una trayectoria profesional que culminaría con su acreditación como experta contable por la CEMAC en 2009, aunque el documento correspondiente fue expedido en enero de 2010. Para alcanzar esa titulación tuvo que superar un exigente proceso de formación y evaluación profesional, que incluyó alrededor de veinte asignaturas en el colegio de expertos contables de Nigeria.
Más allá de su logro personal, Ebong Uwah Galimah considera que uno de sus principales objetivos es facilitar que otros profesionales ecuatoguineanos puedan seguir el mismo camino. «Yo no quiero ser la única mujer experta contable acreditada por la CEMAC, sino que quiero que haya más», afirma.
En ese sentido, explica que quiere convertirse en una referencia para los jóvenes interesados en acceder a esta especialidad. «Quiero servir de fuente, de mentora para los jóvenes, algo que he venido haciendo para guiarles sobre cómo se puede conseguir esa titulación».
La entrevistada insiste en que su aspiración no se limita a conservar una acreditación que considera de gran prestigio internacional. «Yo quiero ser el punto focal al que los jóvenes pueden venir a verme, para hacerme preguntas, para ver cómo pueden conseguirlo. Es lo que es más importante para mí en estos últimos años», señala.
Una titulación profesional, no solo conocimientos contables
Durante la conversación, Ebong Uwah Galimah también aborda una confusión que, según observa, existe en Guinea Ecuatorial sobre el significado de ser experto contable. Explica que tener conocimientos de contabilidad, dominar los registros de debe y haber o haber cursado estudios universitarios en esta materia no equivale necesariamente a poseer esa acreditación profesional.
«El experto contable es un título profesional que un individuo adquiere a través de la aprobación de exámenes profesionales», precisa.
La obtención de esta titulación depende de los requisitos establecidos por cada colegio profesional y del país en el que se desarrolla el proceso. Como ejemplo, menciona que en Texas se exige una licenciatura y un máster, mientras que en New Jersey se puede optar a la convocatoria con una licenciatura.
«Por eso he dicho que depende del colegio, depende del país y depende del estado», explica, al tiempo que subraya que la formación universitaria constituye la base para acceder a estos procesos de cualificación.
32 ecuatoguineanos se preparan para los exámenes
Uno de los avances que destaca la entrevistada es la posibilidad de que los profesionales ecuatoguineanos puedan realizar los exámenes de acreditación en el propio país, evitando los desplazamientos internacionales que tradicionalmente han supuesto un importante esfuerzo económico.
Para ello, explica que se estableció un acuerdo de entendimiento con uno de los colegios de expertos contables más antiguos de África. Después de verificar los títulos académicos de los candidatos, se ha abierto la posibilidad de que puedan presentarse a las pruebas desde Guinea Ecuatorial.
«En estos momentos tenemos 32 ecuatoguineanos que han postulado para el examen», revela.
La entrevistada compara esta iniciativa con la situación de otros países de la subregión, cuyos aspirantes deben desplazarse al extranjero para realizar sus pruebas profesionales.
«Los cameruneses se van a Francia, a Estados Unidos, a Inglaterra, Canadá y Japón a hacer los exámenes. Igualito con Gabón, Chad, África Central y todos se van fuera de su país a hacer el examen», explica.
Frente a esta realidad, considera que facilitar la realización de las pruebas en Guinea Ecuatorial representa una oportunidad para ampliar el acceso a la profesión. «Yo pude negociar que se venga a examinar a los guineanos aquí», afirma.
La medida busca reducir las dificultades económicas y logísticas que afrontan los candidatos. «Para que sea un poco más fácil. Por esa situación, el gasto no será demasiado elevado, porque la mayoría de ellos, de los demás países, van fuera para examinarse», añade.
36 meses de prácticas profesionales obligatorias
La aprobación de los exámenes no supone el final del proceso de acreditación. Según explica Ebong Uwah Galimah, los candidatos deben completar un periodo obligatorio de 36 meses de prácticas profesionales, cuyo cómputo comienza después de aprobar la última prueba.
«Te piden prácticas de 36 meses, es obligatorio. Esa práctica de 36 meses la empiezan a contar a partir de la fecha en que apruebas el último examen», señala.
La entrevistada aclara que la experiencia laboral acumulada antes de superar los exámenes no sustituye este requisito. «No se miran todos los 50 años que has estado trabajando. No. Se mira a partir de la fecha en que has aprobado el examen. Ahí es que se empiezan a calcular tus 36 meses. Incluso la CEMAC lo pide».
Una vez completado ese periodo, otro experto contable debe certificar que el candidato ha cumplido las condiciones exigidas. Para ella, este procedimiento permite garantizar que los profesionales acreditados respondan a criterios reconocidos internacionalmente.
«El certificado está dentro de la norma internacional. Significa que en España se hace, en Francia se hace, en Japón se hace, en India se hace, porque cuanto más se cumple con la normativa internacional, más valor se da a los expertos contables de ese país», sostiene.
La confianza como valor de la profesión
En el ámbito empresarial, la experta considera que la función del profesional contable va mucho más allá de preparar documentos financieros. Su acreditación implica una responsabilidad sobre la información que presenta y certifica, especialmente cuando esta debe servir para tomar decisiones económicas.
«Para que seas un experto contable, ya has tomado clases de ética profesional. No es tal como suena, que es fácil para aprobar, porque no es fácil, porque son textos muy amplios. Has hecho todas las formaciones, has hecho todo, pero ahí sí que te permite que ya puedes producir y certificar los estados financieros», explica.
En su opinión, la firma de un experto contable aporta credibilidad a la información financiera ante entidades bancarias, inversores, socios de desarrollo y otras instituciones que necesitan evaluar la situación de una empresa.
«Cuando se prepara un documento, puede ser un estado financiero, y ves que lo ha firmado con sello un experto contable, es algo psicológico: lo primero es que vas a tener confianza en esa información, sabiendo que aquel experto contable no puede hacer cualquier cosa o presentar información que sea dudosa para vosotros», afirma.
Para ella, esa responsabilidad está directamente vinculada a la reputación y la integridad de quien firma. «Y nosotros sabemos que no puedes jugar con tu firma. Tu firma, porque tu firma es tu integridad, es lo que te define a ti».
La entrevistada relaciona esta función con el desarrollo del tejido empresarial y recuerda que el crecimiento económico no depende exclusivamente de la acción pública. «Porque el desarrollo económico no es trabajo de una persona. Ahora mismo, si miras la ENDES, hay dos jugadores en el desarrollo económico, que son el Estado, a través de los decretos y las leyes, y el sector privado».
Desde esa perspectiva, considera que las empresas necesitan disponer de información financiera fiable para demostrar su situación y facilitar las decisiones de quienes desean invertir en ellas.
Las dificultades de las pequeñas empresas para justificar sus gastos
Durante su etapa al frente del colegio profesional, Ebong Uwah Galimah recuerda que se intentaron impulsar iniciativas de apoyo a pequeñas empresas, facilitándoles determinados servicios contables de manera gratuita cuando presentaran la documentación necesaria para justificar sus gastos.
Sin embargo, explica que una de las dificultades encontradas fue la falta de hábitos adecuados de organización documental entre algunos empresarios.
«Habíamos intentado apoyar a las pequeñas empresas», recuerda. Pero, según relata, algunos responsables pretendían presentar únicamente una relación resumida de sus gastos, sin aportar los justificantes correspondientes.
«Me dicen a mí: “No, es que te voy a dar los gastos en una tabla”. Yo digo: “Ok, ok, está bien, pero detrás de esa tabla, dame las facturas”».
La entrevistada señala que tuvo que dedicar tiempo a explicar por qué era necesario conservar y presentar los documentos que respaldaban cada operación. «Y no lo querían hacer, no lo querían hacer. Y yo cogí mi tiempo para explicar muy bien, para decir a la persona qué beneficio tiene esto».
Su planteamiento, según explica, era que no se podía certificar una información financiera sin disponer de pruebas que permitieran comprobar los movimientos declarados. «Tienes que darnos los gastos, porque si no nos das los gastos, no vamos a poder certificar tu información financiera».
Los riesgos de conceder créditos sin información financiera fiable
La falta de documentación contable también tiene consecuencias en el acceso a la financiación. Ebong Uwah Galimah considera que las entidades bancarias deben prestar atención a la calidad de la información financiera que reciben antes de conceder créditos a las empresas.
«Incluso los bancos, yo he visto aquí que los bancos tienen problemas de cobro de las deudas. Sí, porque los bancos habían dado créditos a los privados sin estados financieros certificados», afirma.
Desde su experiencia, advierte de que no basta con presentar documentos elaborados por la propia empresa si estos no reflejan de manera fiable su situación económica. En ese sentido, defiende la responsabilidad del experto contable a la hora de validar la información.
«Porque si me traes a mí un estado financiero que has hecho toda la cocina que quieres hacer, es que yo no te lo certifico. Todo el mundo me conoce con eso: yo no te lo firmo».
No obstante, precisa que el rechazo a certificar un documento no significa que el profesional no pueda orientar a la empresa para corregir sus deficiencias. «Yo te puedo dar guía sobre cómo puedes mejorar, pero lo que has traído yo no te lo firmo», puntualiza.
Del boom petrolero a la inversión productiva
Al reflexionar sobre la evolución de la economía ecuatoguineana y el papel de las empresas extranjeras durante el auge de los hidrocarburos, la entrevistada establece una diferencia entre las compañías que llegaron para ejecutar contratos y aquellas que realizan inversiones capaces de generar actividad económica a largo plazo.
«Las empresas que vinieron en el tiempo del boom del petróleo vinieron a hacer dinero, no fueron inversores», sostiene.
Para ilustrar su planteamiento, plantea el ejemplo de una empresa que decide invertir en el sector agrícola mediante la creación de una plantación de plátanos. Esa inversión implicaría aportar maquinaria, introducir conocimientos técnicos, formar a trabajadores locales y aprovechar las condiciones productivas del territorio para obtener una cosecha destinada también a la exportación.
«Y tal como terminan de plantar y terminan de cosechar, ya empiezan a exportar. Ahí está el inversor», explica.
En cambio, considera que muchas compañías que obtuvieron contratos durante el auge petrolero llegaron para desarrollar actividades concretas, contratar personal mientras duraban esos proyectos y marcharse una vez finalizados.
«Pero las empresas que ganaron contratos no vinieron a hacer la inversión. Es lamentable, pero es la pura verdad», afirma.
Y concluye: «Cualquier empresa que ha firmado un contrato en cualquier sitio ha venido, ha reclutado y, cuando el contrato ha terminado, se ha ido».
Esta reflexión abre una cuestión central para el futuro económico del país: la diferencia entre atraer empresas para ejecutar proyectos puntuales y conseguir inversiones que desarrollen capacidades productivas, incorporen conocimientos y generen actividad más allá de la duración de un contrato.
Esta entrevista continuará en una segunda entrega, en la que se abordarán otros aspectos de la profesión y las reflexiones de Ana María Ebong Uwah Galimah sobre el ámbito económico y empresarial.